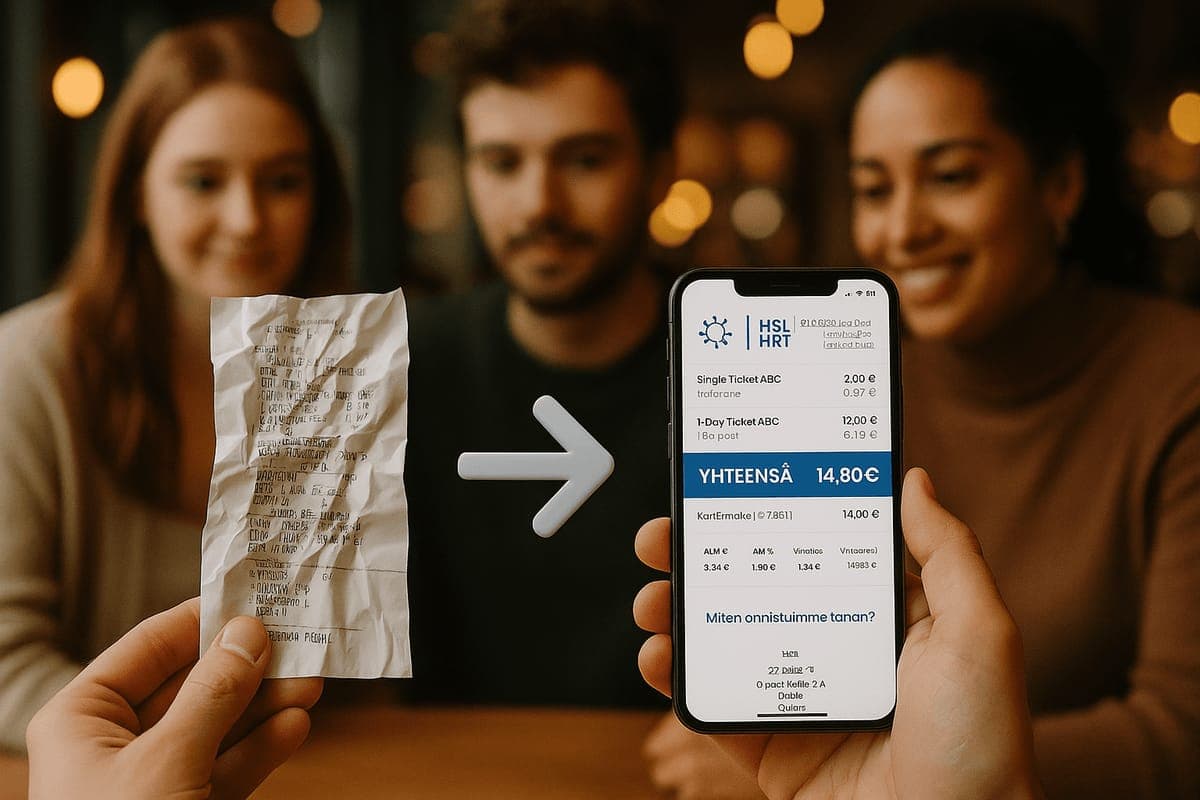

Deutschland steht vor einem Wandel, den die nordischen Länder bereits hinter sich haben: dem Abschied vom Papierbon.
Am 23. September 2026 hat das Bundeskabinett den Entwurf eines Zweiten Kassengesetzes beschlossen. Er würde den digitalen Beleg ab 2028 zum Standard an deutschen Kassen machen. Der Entwurf durchläuft derzeit den Bundestag, die abschließende Abstimmung ist für Dezember geplant. Details können sich also noch ändern.
Bei ReceiptHero begleiten wir seit Jahren Händler, Kassenanbieter und Banken in den nordischen Ländern genau bei diesem Schritt. Hier erfahren Sie, was der Entwurf vorsieht, was wir aus den Vorreitermärkten gelernt haben und was das für Ihre Kasse bedeutet.
Der Entwurf auf einen Blick
- Wer: Unternehmen mit mehr als 100.000 Euro Jahresumsatz müssen ein elektronisches Kassensystem nutzen. Wer weniger als 12.000 Euro im Jahr bar einnimmt, ist ausgenommen.
- Was: Jede elektronische Kasse muss Kunden einen digitalen Beleg in einem einheitlichen Datenformat bereitstellen. Papier gibt es nur noch auf Wunsch.
- Wann: Ab 1. Januar 2028 für Unternehmen, die den Schwellenwert 2026 überschreiten, ab Juli 2028 für alle, die ihn 2027 erstmals überschreiten.
- Sanktionen: Bis zu 25.000 Euro Bußgeld ohne elektronische Kasse und bis zu 5.000 Euro bei fehlendem Beleg.
- Noch offen: Belegformat und Übermittlungsweg. Das Bundesfinanzministerium sieht den QR-Code auf dem Kundendisplay als praktikabelste Lösung.
In Österreich dürfen Belege seit 1. Oktober 2026 auch auf einem Bildschirm angezeigt werden, die Entscheidung liegt aber beim Unternehmen. Deutschland würde einen Schritt weiter gehen und das Angebot eines digitalen Belegs verpflichtend machen.
Was wir in den nordischen Ländern gelernt haben
Deutschland ist nicht das erste Land, das den Kassenbon digitalisiert. In Finnland hat das Staatsschatzamt das Ziel gesetzt, dass Kartenzahlungen der öffentlichen Verwaltung bis Ende 2025 mit digitalen Belegen (eKuitti) erfolgen. In Schweden erlaubt eine Änderung des Buchführungsgesetzes seit 2024, Belege digital statt auf Papier aufzubewahren.
Beide Umstellungen haben wir gemeinsam mit unseren Kunden begleitet. Einige Erkenntnisse stechen heraus:
Wer früh startet, hat es am leichtesten. Händler wie Neste, R-kioski und Puuilo, um nur einige zu nennen, haben früh auf digitale Belege gesetzt. Sie konnten im eigenen Tempo einführen, statt kurz vor der Frist unter Druck zu geraten.
Ein Kanal passt nie für alle. Geschäftskunden wollen, dass Belege direkt in ihrer Spesensoftware landen. Privatkunden wollen es an der Kasse schnell und einfach, etwa per QR-Code oder als Beleg in der Banking-App. Eine gute Lösung deckt beides ab.
Einmal integrieren, nicht Filiale für Filiale. Am reibungslosesten läuft die Einführung über den Kassen- oder Zahlungsanbieter. So erhalten alle Kassen gleichzeitig digitale Belege.
Die Pflicht ist der Anfang, nicht das Ziel. Sobald Belege digital sind, nutzen Händler sie schnell für Kundenbindung, Feedback und bessere Kundeneinblicke.
Mehr als eine Pflicht
Man könnte das neue Gesetz leicht als weitere regulatorische Aufgabe abhaken. Doch Händler, die den digitalen Beleg richtig umsetzen, gewinnen weit mehr als Rechtssicherheit.
Ein digitaler Beleg ist keine Kopie des Papierbons. Er schafft echten Mehrwert für Kunden und Händler:
- Belege landen automatisch, wo sie gebraucht werden. Per Card Linking erscheint der Beleg direkt in der Banking-App oder Spesensoftware, ganz ohne Scannen oder Abfotografieren. Das macht besonders Geschäftskunden das Leben leichter.
- Weniger Betrug. Belege in Echtzeit direkt von der Kasse lassen sich nicht fälschen, anders als das Foto eines Papierbons. Mehr dazu in Fighting Fake Receipts (Englisch).
- Einfachere Retouren und Garantiefälle. Digitale Belege verblassen nicht und gehen nicht verloren.
- Kunden erkennen und binden. Aus anonymen Einkäufen in der Filiale werden bekannte Kundenbeziehungen, die Basis für Treueprogramme ohne Plastikkarte.
- Weniger Abfall. Weniger Thermopapier und eine glaubwürdigere Nachhaltigkeitsgeschichte für Ihre Marke.
So unterstützt ReceiptHero Sie
ReceiptHero liefert seit 2018 digitale Belege in Echtzeit in Europa und arbeitet dabei mit Händlern, Kassenanbietern, Zahlungsdienstleistern und Banken zusammen. So helfen wir Ihnen bei der Vorbereitung auf Deutschland:
- Belege ohne Zutun des Kunden: Per Card Linking kommt der Beleg automatisch in der Banking-App oder Spesensoftware an, ohne App-Download, Scan oder E-Mail-Adresse.
- Alle Kanäle auf einer Plattform: Neben Card Linking auch QR-Code auf dem Kundendisplay, NFC, E-Mail und Apps. Ihre Kunden wählen, was zu ihnen passt, und Sie sind abgesichert, egal welches Format das Gesetz am Ende vorschreibt.
- Passt zu Ihrer bestehenden Kasse: ReceiptHero lässt sich in Kassensysteme und Zahlungsterminals integrieren. Sie müssen Ihren Checkout nicht neu aufbauen.
- Datenschutz inklusive: Wir sind DSGVO-konform und nach PCI DSS Level 1 zertifiziert. Belege per Card Linking können zugestellt werden, ohne dass der Händler personenbezogene Daten verarbeitet.
- Eine Lösung für alle Märkte: Deutschland, Österreich, die nordischen Länder und das restliche Europa mit einer Lösung statt einem eigenen Setup pro Land.
- Mehrwert über den Beleg hinaus: Ergänzen Sie den Beleg um Ihr Branding, Feedback-Anfragen, Angebote und Treueprämien.
Jetzt vorbereiten, nicht erst 2027
Das Gesetz kann sich im parlamentarischen Verfahren noch ändern, doch der Wandel zum digitalen Beleg hat in Deutschland bereits begonnen. Einige Händler bieten ihn schon heute freiwillig an, und unsere Erfahrung aus den nordischen Ländern zeigt: Wer früh startet, hat es deutlich leichter.
Wer auf den finalen Gesetzestext wartet, konkurriert Ende 2027 mit allen anderen um Kassen-Updates und Integrationskapazitäten. Wer jetzt startet, kann im eigenen Tempo einführen, mit echten Kunden testen und aus einer Pflicht ein besseres Einkaufserlebnis machen.
Sie sind Händler, Kassenanbieter oder Zahlungsdienstleister in Deutschland oder Österreich? Kontaktieren Sie das ReceiptHero-Team für eine Demo und erfahren Sie, wie digitale Belege in Ihren Filialen funktionieren.